
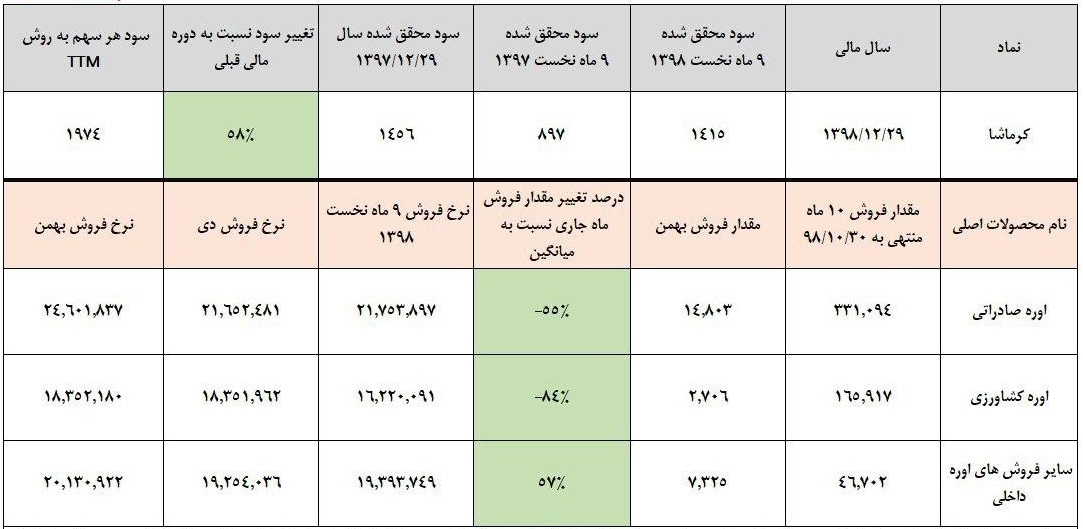
پتروشیمی کرمانشاه از گاز طبیعی، آمونیاک و پس ازان اوره تولید می کند. سوابق نشان داده که تحریم ها نتوانسته بر مقدار فروش این شرکت اثری داشته باشد لذا در عموم سال ها، مقدار فروش نسبتا با ثباتی دارد. حالا به ضرب بهبود نرخ دلار و رشد قیمت جهانی اوره (برخلاف سایر کامودیتی ها و شیمیایی ها) فضای درآمدزایی برای کرمانشاه بهتر هم شده است. بر اساس داده های موجود حاشیه سود این شرکت در ۹ ماهه 65درصد بوده، اگر فرض کنیم نرخ ها در همین سطوح باشند، حاشیه سود زمستان 67 درصد است.
ازین جهت سود ناخالص عملیاتی ۸۱۰۰ میلیارد ریال خواهد بود. بدهی بانکی شرکت در حال تسویه است و هزینه مالی نزولی است، دارایی ارزی شرکت منجر به تسعیر ارز می شود اما اثر آن ناچیز است. بر این اساس شرکت ۷۲۰۰میلیارد ریال سود خالص خواهد داشت که برابر با 2040 ریال است. در سال ۱۳۹۹ با دلار ۱۳۵۰۰ تومانی و اوره 215دلاری و رشد متناسب نرخ گاز مصرفی، 11500میلیارد ریال سودناخالص می سازد که برابر با ۲۹۵۰ ریال eps است.
انتظار می رود کرمانشاه در سال جاری 2040 ريال سود بسازد اما برای سال 99 به دلیل بهبود نرخ ارز نیمایی سود به 2950 ريال می رسد.
ولید هلالات
تحلیل شرکت های بورس اوراق بهادار را در گزارش بازار بخوانید.
کانال تلگرام: https://t.me/farabibourse
ما را در آپارات دنبال کنید: http://www.aparat.com/kargozari.org
خرید و فروش آنلاین سکه و طلا : https://kargozari.org/2018/05/25/gold