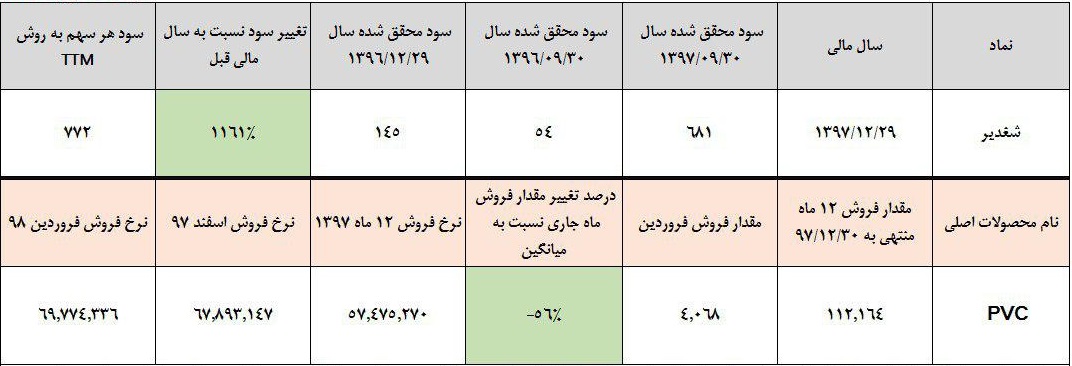
پتروشیمی غدیر طی ۱۲ ماه توانست 637 میلیارد تومان درآمد خلق کند. این شرکت طی ۹ ماه حاشیه سود ۲۳ درصدی داشت و انتظار می رود با توجه به قیمت اتیلن مصرفی و سایر هزینه های بخش سربار مجموع سود ناخالص به 145 میلیارد تومان رسیده باشد لذا در چنین شرایطی بالغ بر ۹۰ تومان eps ساخته است.
باید توجه کرد که شغدير ۱۱۲ هزار تن تولید و ۱۱۱ هزار تن فروش داشته و طی فروردین ماه نیز همچون سایر واحدهای کشور نیمه تعطیل بوده است. این شرکت توانایی تولید و فروش 125 هزار تن محصول را دارد و اگر بتواند مقدار فروش را بالا ببرد می تواند در سطح ۱۳۰ تومان eps برای سال ۹۸ داشته باشد.
نکته مهم اینجاست که فعلا نرخ محصولات شرکت ۲۰ درصد بالاتر از میانگین سال قبلی است و اتیلن هم به همین تناسب و گاها بیش ازین رشد کرده است لذا مادامی که قیمت pvc نسبت به نرخ های فعلی ( ۷ میلیون تومان هر تن ) بالاتر نرفته، سود این شرکت نیز در حد انتظارات ما باقی می ماند.
انتظار داریم پتروشیمی غدیر طی 12 ماه سودی در سطح 90 تومان ساخته باشد. با نرخ های فعلی فروش ( حدود 7 میلیون تومان ) انتظار می رود که سود خالص سال 98 نیز رقمی بین 120 تا 140 تومان بر حسب مقدار فروش باشد.
شرکت می تواند مقدار فروش را تا 125 هزار تن بالا ببرد اما در سال 97 توانست 111 هزار تن بفروشد. در مجمع هم 80درصد سود را تقسیم خواهد کرد.
تحلیل بازار و شرکت های بورس اوراق بهادار را در گزارش بازار بخوانید.
برای دریافت کد بورسی روی گزینه افتتاح حساب کلیک کنید: