
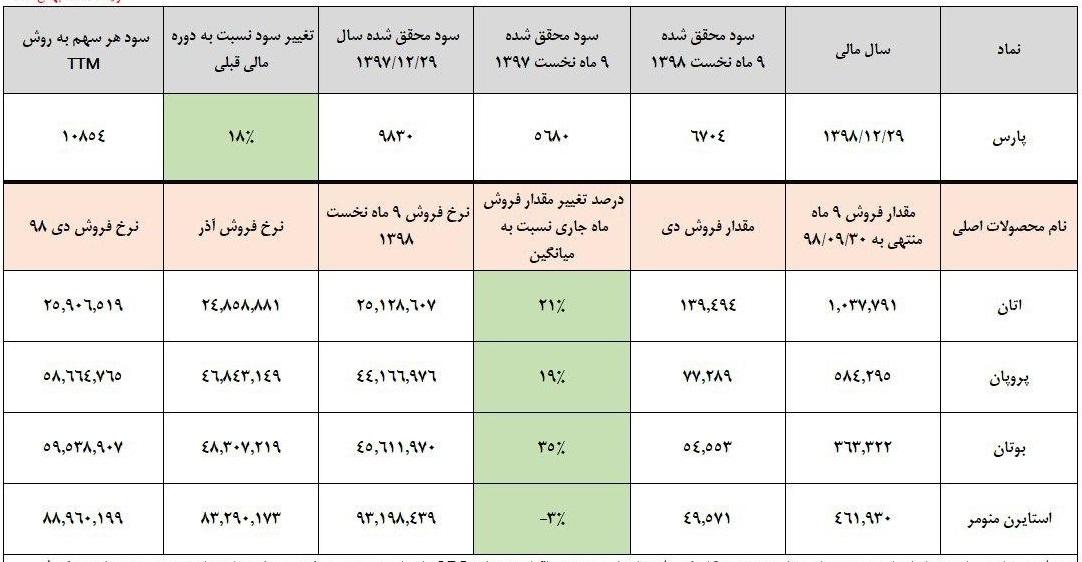
پتروشیمی پارس با خرید اتیلن از جم، بنزن از بوعلی و نوری و گاز غنی شده از پارس جنوبی اقدام به تولید LPG و استایرن منومر می کند. بر طبق داده های موجود، متوسط نرخ فروش این شرکت تحت تاثیر بازار جهانی به همراه نرخ ارز نیمایی روند صعودی داشته به شکلی که 12درصد بالاتر از 9 ماهه است و اما وضعیت مقدار فروش نیز 17درصد بهتر از میانگین ماه های قبلی است. با افزایش قیمت بنزن و ثبات سایر خوراک مصرفی، متوسط نرخ مواد اولیه 6 درصد رشد کرده است. تحت تاثیر این موارد انتظار می رود که حاشیه سود ۲۹ درصدی به ۳۳ درصد رسیده باشد. ازین جهت سود ناخالص زمستان 15هزار میلیارد ریال برآورد می شود که در پیش بینی شرکت 110هزار میلیارد ریال فرض شده است.
سهامداری بر آریاساسول هم که یک شرکت پلیمری است، سود سرمایه گذاری می سازد. با فرض دلار 12400تومانی جهت تسعیر این شرکت ۳۷هزار میلیارد ریال تراز مثبت ارزی قابل تسعیر دارد. بر این اساس انتظار داریم ۱۳۱۰۰ ریال eps بسازد که در همچون گذشته تقسیم سود آریاساسول كامل فرض شده و نرخ تسعیر نیز 12400تومان لحاظ شده است. در صورتی که نرخ دلار برای سال آینده ۲۰ درصد رشد کند، عدد eps در هیچ سناریویی کمتر از 16000ریال نخواهد بود.
متوسط نرخ فروش در دی ماه 12درصد رشد کرده در حالی که تنها یکی از مواد اولیه شرکت رشد نرخ داشته است.
در 9 ماهه دلار با نرخ 11هزار تومان تسعیر شده اما همکنون 12400تومان نرخ تسعیر است. شرکت 37هزار میلیارد ريال دارایی ارزی قابل تسعیر دارد!
آریا ساسول عموما تمام سود را تقسیم می کند و در سال 1399 نیز عرضه اولیه می شود. در یک سناریو منطقی بدون لحاظ کردن اثر عرضه اولیه آریاساسول، پارس در سال جاری 13100 ريال و در سال آینده حداقل 16000 ريال eps دارد. بخشی مهم از سود تقسیم می شود.
ولید هلالات
تحلیل شرکت های بورس اوراق بهادار را در گزارش بازار بخوانید.
کانال تلگرام: https://t.me/farabibourse
ما را در آپارات دنبال کنید: http://www.aparat.com/kargozari.org
خرید و فروش آنلاین سکه و طلا : https://kargozari.org/2018/05/25/gold