
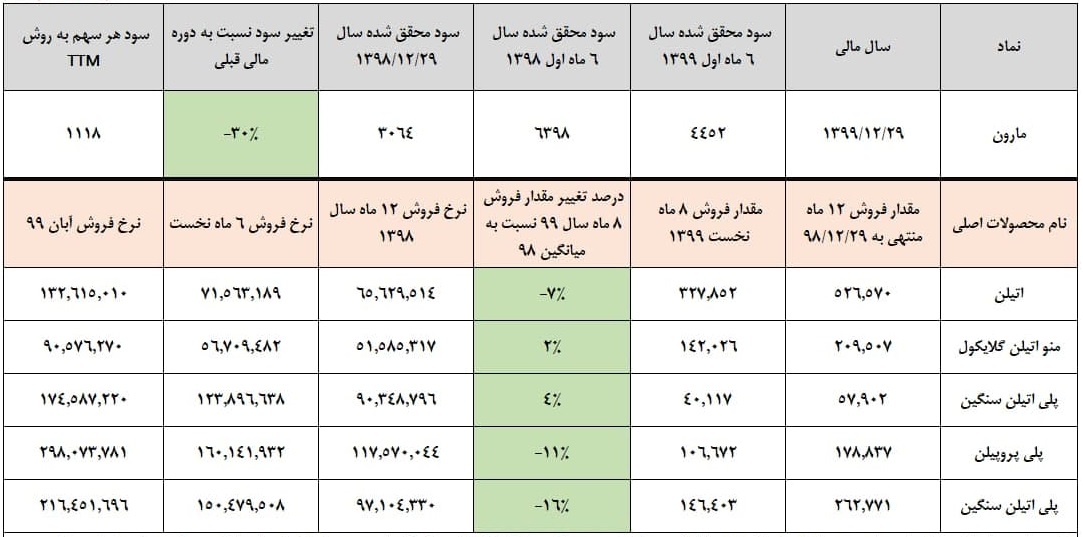
مارون طی دو ماه اخیر توانسته به طور متوسط نرخ فروش خود را 67 درصد افزایش دهد با این حال انتظار نداریم که گاز طبیعی مصرفی که تبدیل به اتان می شود، رشد مشابهی را تجربه کرده باشد البته حاشیه سود مارون در نیمه اول 55درصد بوده و انتظار داریم به 63 درصد در نیمه دوم رسیده باشد. حالا با این تفاسیر این شرکت 115 هزار میلیارد ریال درآمد در نیمه دوم خواهد داشت و به سود عملیاتی73 هزار میلیارد ریالی می رسد، وضعیت در پتروشیمی لاله نیز بسیار خوبی است و این شرکت نیز تمام سود خود را تقسیم خواهد کرد با این تفاسیر جمع سود سال جاری مارون 14060 ریال برای هر سهم خواهد بود.
نکته اصلی این است که تداوم این وضعیت باعث می شود تا سود سال آتی مارون حدود به ۱۸۰۰۰۰ ریال برسد اما این همه جریان نیست. مارون مالک 40 درصد بوشهر است که این شرکت به تازگی راه اندازی شده و یک خط متانولی است لذا 150میلیون دلار به درآمدهای مارون به صورت غیر مستقیم افزوده می شود که تماما با نرخ ارز نیمایی خواهد بود و به جز بخش استهلاک و هزینه مالی، سایر بخش ها را می توان با امثال زاگرس که دو خط متانول دارد مقایسه کرد. این مساله نشان می دهد که مارون از طرف بوشهر و لاله می تواند در سال های آینده dps بگیرد و سود خالص بهتر از انتظارها باشد
در نهایت
نرخ های فروش به طور متوسط 67درصد رشد کرده و این وضعیت به نفع حاشیه سود نیز شده است.
در نیمه دوم سال، رشد نرخ فروش به همراه تقسیم سود پتروشیمی لاله به کمک مارون می آید تا 14060 ريال eps محقق شود.
برای سال بعدی بدون در نظر گرفتن پتروشیمی بوشهر 18000 ريال eps خواهیم داشت. بوشهر یک خط متانولی است که 40درصد آن در مالکیت مارون است.
ولید هلالات
تحلیل شرکت های بورس اوراق بهادار را در گزارش بازار بخوانید.
کانال تلگرام: https://t.me/farabibourse
ما را در آپارات دنبال کنید: http://www.aparat.com/kargozari.org
خرید و فروش آنلاین سکه و طلا : https://kargozari.org/2018/05/25/gold