
تحلیلی بنیادی
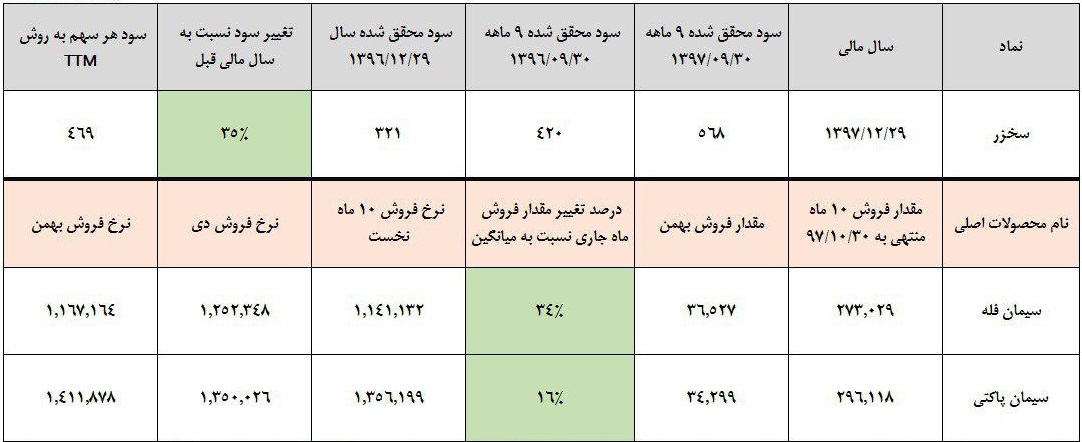
شرکت سیمان خزر در زمستان توانسته شرایط مقدار فروش خود را به شکل با اهمیتی بهبود بخشد. این شرکت در کنفرانس خود اطلاعات تحلیلی افشا کرده و اعلام نموده با ساخت پروژه های در منطقه مقدار فروش شرکت 14 درصد می تواند رشد کند. تحت چنین شرایطی هرچند نرخ فروش رشد با اهمیتی نداشته و به طور تقریبی 5 درصد بالاتر از متوسط نرخ 9 ماه نخست است اما هزینه ها خصوصا در بخش تامین مواد غیرمستقیم تولید رشد کرده است.
مواد اولیه عمدتا معدنی است که بخشی ازان بی تغییر باقی می ماند اما تامین پاکت به طور مثال با افزایش تورم همگام است. با لحاظ کردن افزایش مقدار فروش و نرخ های جاری طی 11 ماه سال، بالغ بر 300 میلیارد ریال سود ناخالص عملیاتی شناسایی می شود. بر همین اساس مجموع سود خالص 180 میلیارد ریال معادل 800 ریال eps به طور تقریبی خواهد بود. برای سال آتی اگر نرخ فروش سیمان فله 125 هزار تومان در هر تن باقی بماند، سود تغییر با اهمیتی را تجربه نمی کند. اگر نرخ فروش ۲۰ درصد رشد کرده و سیمان فله به ۱۵۰ هزار تومان برسد آنگاه 420 میلیارد ریال سود ناخالص عملیاتی و 1150 ریال eps خواهد داشت. ضمنا فرض ما این است که در سال آتی 850 هزار تن محصول بفروشد.