
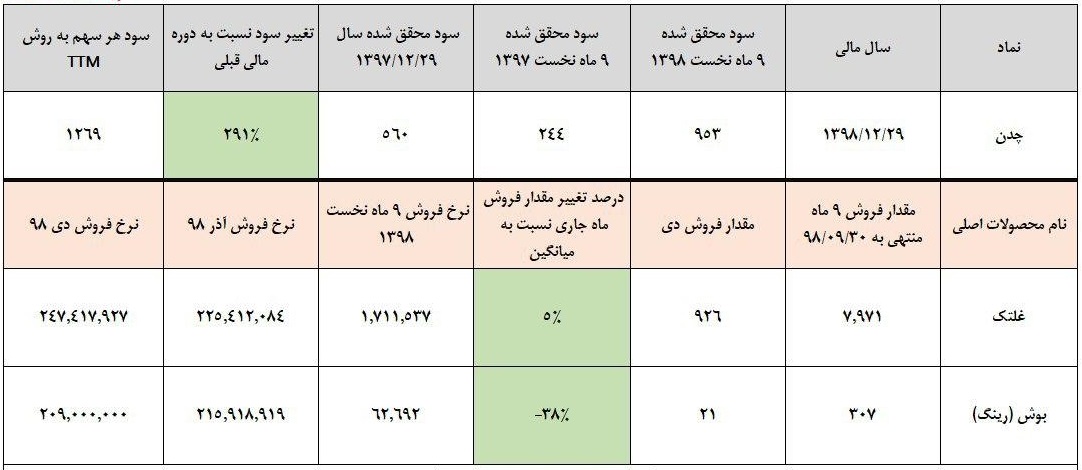
چدن سازان بر اساس داده های موجود عمدتا طی ۳ ماه زمستان حجم فروش صادراتی مناسبی دارد. در سال گذشته نیز طی ۹ ماه 6782 تن محصول فروخت و در سه ماه زمستان 3756 تن محصول فروخت که به فروش مقداری 10.538 تن رسید. در سال جاری طی ۹ ماه ۸۳۱۰ تن محصول فروخته، طی دی ماه 947تن محصول فروخت اما در گزارش تفسیری مقدار فروش زمستان با اهمیت تلقی شده است.
شرکت فرض کرده در سال جاری 12.742تن محصول بفروشد و در بحث تحلیلی فرض میکنیم شرکت ۱۲ هزار تن محصول به فروش برساند. نرخ فروش همکنون به طور تقریبی ۲۰ درصد بالاتر از ۹ماهه است، بر این اساس حاشیه سود ۵۷ درصدی به 64 درصد طی زمستان می رسد لذا شرکت چدن 1600میلیارد ریال سود ناخالص عملیاتی می سازد. انتظار می رود ۳۰۰ میلیارد ریال سود سرمایه گذاری، ۱۱۰ میلیارد ریال سود بانکی و هزینه مالی ۲۱ میلیارد ریال داشته باشد.
بر این اساس eps شرکت حدود 1415 ریال در سال ۱۳۹۸ خواهد بود. از آنجا که مقدار فروش روند صعودی دارد، نرخ غلطک و شمش در سال آینده به تناسب دلار صعودی خواهد بود و حاشیه سود نسبتا پایدار است، تصور می شود به شرط تداوم این وضعیت سود سال ۱۳۹۹ با شتاب خوبی رشد کند. نکته بسیار مهم این است که آیا چدن به ضرب صادرات زمستان، ۱۲ هزار تن محصول می فروشد یا نه! اگر اینطور باشد عملا حجم فروش سال بعدی هم مجددا رشد می کند و گزارش بهمن، گزارش مهمی است.
در نتیجه
در یک فرض منطقی سود سال جاری چدن با احتساب تقسیم سود دریافتی به 1400 ريال هر سهم می رسد. البته 500 ريال ازین سود وابسته به فروش سهام فسازان است.
مساله مهم اینجاست که نرخ فروش و مقدار فروش روند صعودی دارد. هم شمش و هم غلطک با افزایش نرخ همراه هستند و احتمالا چدن می تواند مقدار فروش بهتری در زمستان داشته باشد.
این افزایش باعث شده تا تصور کنیم سود سال بعدی می تواند روند صعودی داشته باشد اما گزارش عملکرد بهمن و طبعا عملکرد کل زمستان می تواند تصویر بسیار روشنی از سال 99 چدن بدهد که باید آن را دنبال کرد.
ولید هلالات
تحلیل شرکت های بورس اوراق بهادار را در گزارش بازار بخوانید.
کانال تلگرام: https://t.me/farabibourse
ما را در آپارات دنبال کنید: http://www.aparat.com/kargozari.org
خرید و فروش آنلاین سکه و طلا : https://kargozari.org/2018/05/25/gold