
معرفی

شركت توسعه معدنی و صنعتی صبانور با نام اولیه تامین مواد اولیه فولاد صبانور به صورت شركت سهامی خاص تاسيس شده و طی شماره 129266 مورخ 28 اسفند ماه 1375 در اداره ثبت شركتها و مالكيت صنعتی تهران به ثبت رسيده است. طبق مصوبه مجمع عمومی فوقالعاده صاحبان سهام مورخ 10 اردیبهشت ماه 1390 نوع شرکت به سهامی عام تغییر یافته و مراتب در تاریخ 12 آبان ماه 1390 در اداره ثبت شرکتها به ثبت رسیده است. شرکت توسعه معدنی و صنعتی صبانور (سهامی عام) درحال حاضر بزرگترین تولید کننده سنگ آهن در غرب و شمال غرب کشور می باشد. محصولات تولیدی این شرکت درحال حاضر شامل سنگ آهن دانه بندی شده و کنسانتره است . نام شرکت طی شماره 11029 مورخ 16 اسفند ماه 1390 در فهرست شرکتهای ثبت شده نزد سازمان بورس و اوراق بهادار درج گردیده است.
همچنین سهام شرکت از تاریخ 28 فروردین ماه 1391 در فرابورس عرضه عمومی شده است. سرمایه اولیه شرکت 500 میلیون ريال بوده که طی تغییرات متوالی نهایتا در سال 1390 به مبلغ 240 میلیارد ريال و در سال 1391 به 1.036 میلیارد ريال افزایش یافت و همچنین در سال 92 و مجمع مورخ 13 خرداد ماه 1393 با تصویب مجمع فوق العاده از مبلغ 1.036 میلیارد ريال به 2.036 میلیارد ريال در سال 1393 در حال اقدام می باشد . با توجه به پیشنهاد هیئت مدیره شرکت به مجمع عمومی فوق العاده درخصوص تغییر نام شرکت از ” تامین مواد اولیه فولاد صبانور” به ” توسعه معدنی و صنعتی صبانور” این موضوع پس از رای گیری مورد تصویب مجمع قرار گرفت.
درحال حاضر شركت توسعه معدنی و صنعتی صبانور جزء واحدهاي تجاري فرعي شركت سرمايه گذاري توسعه معادن و فلزات (سهامي عام ) مي باشد.
تحلیل شرکت
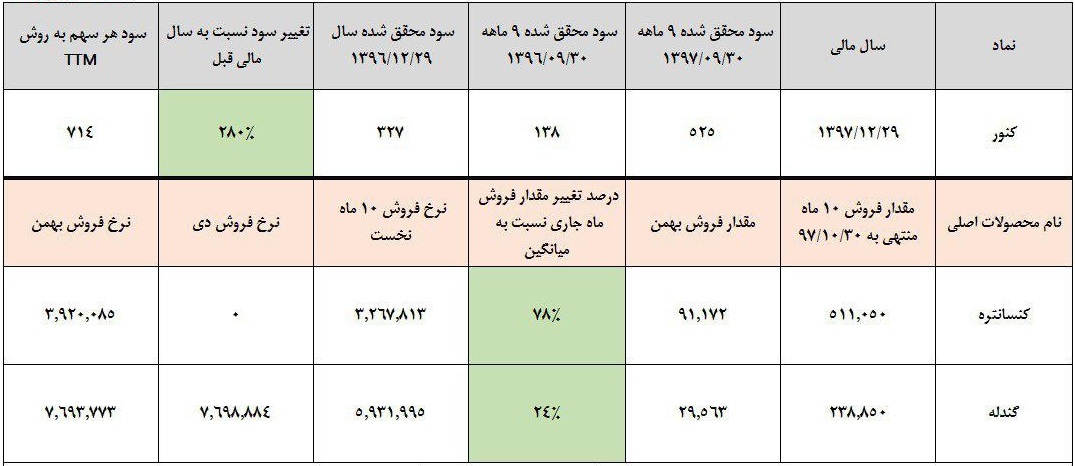
شرکت معدنی و صنعتی صبا نور طی ۹ ماه توانست ۵۲۵ ریال سود بسازد. هر چند رشد با اهمیتی نسبت به سال گذشته محسوب می شود اما راه اندازی طرح توسعه و تولید گندله برای اولین بار، حاشیه سود و نهایتا سود خالص را به شدت رشد داده است. در سه ماه زمستان انتظار می رود که کشور توانسته باشد ۱۰۰ هزارتن الی ۱۱۰ هزار تن گندله بفروشد در حالی که طی کل ۹ ماه قبل از زمستان ۲۰۳ هزار تن فروش گندله صورت گرفته است.
همچنین با در نظر گرفتن تغییرات فرمول نرخ فروش کنسانتره و رشد صورت گرفته در نرخ شمش که باعث رشد نرخ گندله می شود، این شرکت طی زمستان در آمد محقق شده رقمی حدود 1600 میلیارد ریال با حاشیه سود 67 درصد خواهد بود. در چنین فضایی می توان انتظار داشت عدد eps محقق شده برای کشور طی سال جاری ۹۰۰ ریال باشد که ۸۰درصد آن نیز تقسیم می گردد اما اصل جریان سال ۱۳۹۸ است. اگر 420 هزار تن گندله طی سال آتی به فروش برسد.
با نرخ های جاری درآمد شرکت در سطح 6800 میلیارد ریال با حاشیه سود 65 درصد خواهد رسید که به معنای تحقق 1400 ریال eps است. البته باید توجه داشت افزایش در نرخ شمش بورس کالا به واسطه رشد نرخ دلار نیمایی می تواند این عدد سود را رشد دهد. در تحلیل جاری مبنا این است که نرخ دلار نیمایی حدود ۹۰ هزار ریال باشد حال آنکه همکنون نرخ دلار نیمایی بالای این عدد است. بنابراین با توجه به تقسیم سود در مجمع و رشد سودآوری در آینده به واسطه عملیات شرکت و رشد نرخ ارز، شرکت در شرایط مطلوبی است.
در نهایت
رشد مقدار تولید و فروش به واسطه طرح گندله سازی به همراه افزایش نرخ دلار نیمایی، شرایط را برای تحقق سودآوری بالای 1400 ريال در سال 1398 مهیا کرده است.
ولید هلالات
تحلیل بازار و شرکت های بورس اوراق بهادار را در گزارش بازار بخوانید.